
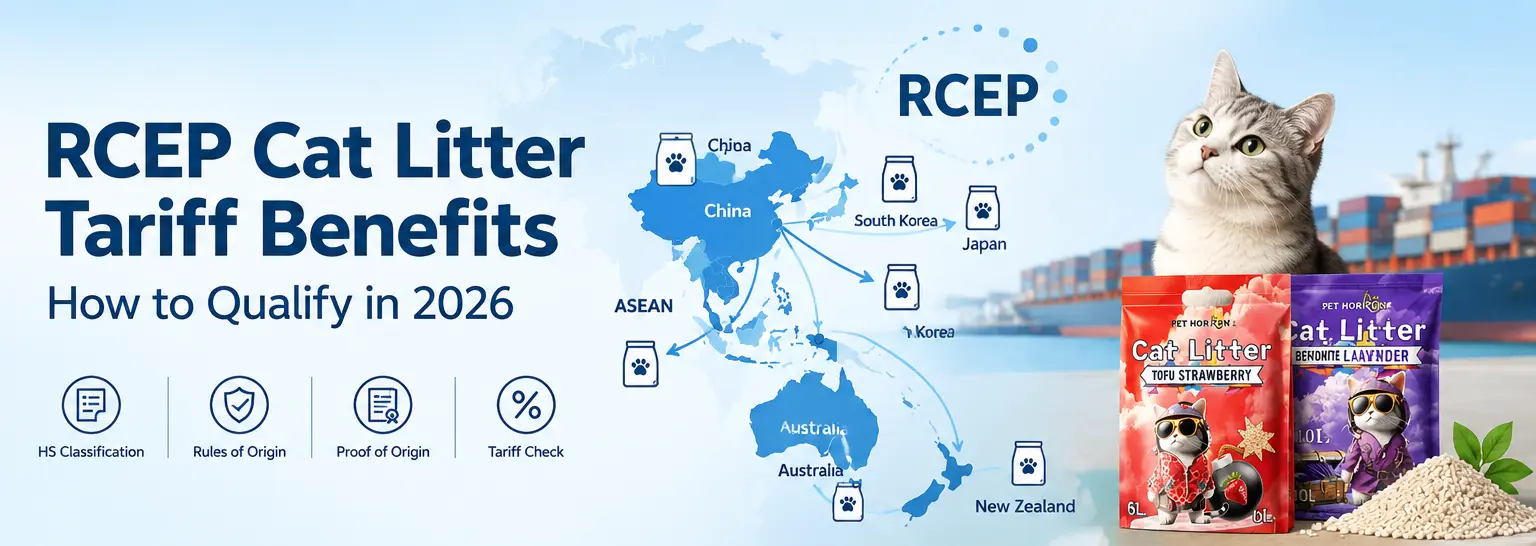
RCEP cat litter tariff preferences may reduce import duties on qualifying shipments between participating economies, but the benefit depends on the destination market, the product’s tariff classification, its originating status, and the applicable tariff schedule. For importers sourcing tofu, bentonite, pine, or blended cat litter from China, the first step is to confirm whether the destination offers an RCEP preferential rate for the declared HS code. This guide explains how to check tariff eligibility, assess origin requirements, and prepare supporting documents before shipment.
RCEP may provide preferential import duty on qualifying cat litter traded between participating economies. Eligibility depends on the destination tariff schedule, the product’s HS classification, and the applicable product-specific rule of origin. Depending on that rule, qualification may involve regional value content (RVC), a change in tariff classification, or another permitted criterion. Importers must also provide acceptable proof of origin and meet the destination’s claim procedures.
In this guide, “RCEP cat litter tariff” refers to the preferential duty treatment that may apply to cat litter qualifying under the Regional Comprehensive Economic Partnership agreement. It does not cover non-participant markets such as the United States or the European Union, which follow separate trade frameworks.
How RCEP Tariff Preferences Work for Cat Litter
The Agreement in One Paragraph
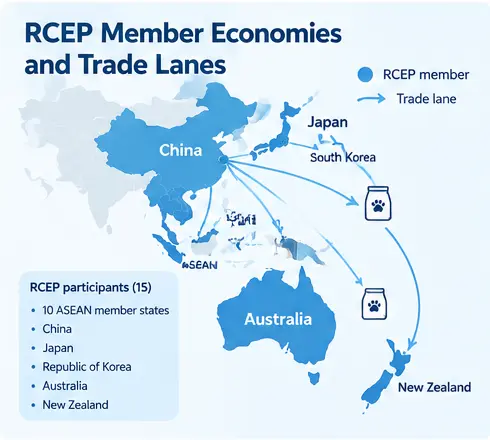
The Regional Comprehensive Economic Partnership (RCEP) is a free trade agreement signed by 15 economies: the ten ASEAN member states and Australia, China, Japan, the Republic of Korea, and New Zealand. Its tariff commitments and rules of origin determine whether an eligible product can receive preferential treatment. Before making a shipment-specific claim, confirm that the agreement is in force for the relevant trading parties, that the destination’s tariff schedule provides a preference for the product’s classification, and that the goods satisfy the applicable origin and documentary requirements. The full agreement text and product-specific rules are published by the participating economies’ authorities, including Australia’s Department of Foreign Affairs and Trade (DFAT RCEP agreement page).
Why the Benefit Is a Tariff Preference, Not a Fixed Discount
A recurring error is treating “RCEP” as a guaranteed percentage off the duty. The RCEP rate is the preferential tariff rate listed by the importing economy for eligible goods under the agreement. Whether it reduces duty compared with the applicable MFN rate, and by how much, must be verified against the tariff line and rate schedule for the relevant year. The preference is not a fixed percentage discount, and the applicable rate may still be above zero.
A duty rate is also only one component of landed cost; freight, insurance, handling, and non-tariff charges remain payable. Frame RCEP as a potential reduction whose value you confirm per shipment rather than a fixed saving.
HS Classification Drives the RCEP Treatment
The tariff classification of cat litter must be determined from the product’s actual composition, processing, and the importing economy’s tariff nomenclature. The following headings are research starting points, not confirmed classifications for every product in a material family. Do not quote an RCEP duty rate until the applicable national tariff line and its corresponding preferential schedule have been checked.
| 製品タイプ | Research starting point | What to confirm |
|---|---|---|
| Bentonite (mineral clay) litter | HS 2508.10 may be relevant | Whether it meets the heading’s description for bentonite and the destination’s subheading |
| Tofu, cassava, or other plant-based litter | Determined by material nature, processing, and classification rules | Cannot be assigned HS 1404.90 solely because it is “plant-based” |
| Pine or wood litter | Confirm wood form, processing, and relevant headings | Cannot default to a single plant-product code |
| Mixed or compounded litter | Determined by actual formulation and tariff rules | Not automatically HS 3824.99 merely because it contains a binder or additive |
HS 2508.10, 1404.90, and 3824.99 should be treated as classification leads to investigate, not as a universal code map for cat litter. Products made from bentonite, plant-based materials, wood, or mixed formulations may require different analyses depending on their objective characteristics and the destination’s tariff nomenclature.
Confirm the Classification Before Quoting a Rate
RCEP レートに依存する前に、完全な製品仕様、成分リスト、加工説明、および使用目的を入手し、輸入国の規則に基づく分類を確認してください。不確実性が関税または原産地の適格性に重大な影響を与える可能性がある場合は、可能な場合は所轄の税関当局からの正式な事前決定または拘束力のある裁定を求めてください。分類オプションを比較する場合は、輸入国の関税命名法と説明資料を使用し、提案されたコードが製品の実際の成分、物理的形状、加工、および使用目的と一致しているかどうかを確認してください。サプライヤーの以前の請求書または別の国の関税データベースに記載されているという理由だけでコードを選択しないでください。
輸入前にRCEP猫砂関税を確認する方法
- 目的地市場を特定します。 RCEP が関連する貿易に適用され、その協定が関係当事者に有効であることを確認します。
- 料金区分を確認してください。製品の実際の組成と加工の詳細を使用して、適用される国内タリフラインを決定します。
- 関税率を比較してみましょう。目的地の現在の RCEP スケジュールと、同じ料金体系の標準料金を確認してください。
- 発信元の適格性を確認します。製品固有のルールを特定し、商品がその要件を満たしているかどうかを判断します。
- 原産地証明を確認します。輸入国がどの証明書または申告を受け入れ、誰がそれを提供する資格があるかを確認してください。
- 出荷記録を照合します。輸入申告を提出する前に、製品の説明、価値、分類、原産地の証拠、および添付書類が一貫していることを確認してください。
その結果は、RCEP経済からの猫砂が免税になるという包括的な仮定ではなく、貨物固有の関税評価となるべきである。
各製品および目的地の関税チェックを記録する
猫砂の SKU および仕向地市場ごとに、次のフィールドを含む関税検証記録を保管します。
- 製品名と配合
- 確認された国内関税コード
- 輸入経済と適用されるRCEP関税スケジュール
- 当該年のRCEPレートとMFNレート
- 適用される製品固有の原産地規則
- 使用される原点基準と利用可能な裏付け記録
- 受け入れられた原産地証明方法と責任者
- 関税と原産地要件が確認された日
目的地および実質的に異なる配合ごとに個別の記録を使用します。配合、処理方法、目的地が変更になった場合は、陸揚げコストを見積もる前に、分類と産地の評価を再度確認してください。
原産地規則: RVC 40% および FORM RCEP
製品は、該当する RCEP 原産地規則を満たしている場合にのみ、特恵の対象となります。認定ルートは、宣言された HS 小見出しの製品固有のルールによって異なります。それは、地域の価値の内容、関税分類の変更、または許容される原産地証明によって裏付けられた別の許可された基準に依存する場合があります。付属書 3A 製品固有の規則を含む完全な契約文は、以下から入手できます。 DFAT RCEP agreement page.
地域価値含有率が少なくとも 40%
Regional Value Content (RVC) は、RCEP 製品固有の原産地規則を満たす方法の 1 つです。関連するルールで RVC 40 が指定されている場合は、40% のしきい値が適用されます。それがすべての猫砂製品の唯一の認定ルートであると想定すべきではありません。適用される HS 小見出しおよび製品固有の規則に応じて、関税分類または別の許可基準の変更によっても原産地ステータスが確立される場合があります。
輸入された凝集剤、植物由来の材料、鉱物、またはその他の添加物を含む混合猫砂の場合、輸出者はまず該当する製品固有の規則を特定し、次にそれをテストするために必要な証拠を収集する必要があります。 RVC が選択された基準の場合、契約で規定されている計算方法と評価基準を使用します。主張を立証するために必要な部品表、サプライヤーの原産地宣言、入力値、生産記録を保持します。他の該当する要件が満たされていない場合、値のしきい値を満たすだけでは資格は確立されません。
FORM RCEP 原産地証明書
RCEPの特恵請求には、輸入国の手続きに基づいて許容可能な原産地証明が必要です。目的地および適用される認証システムによっては、これは認可機関が発行した原産地証明書または適格な原産地宣言である場合があります。 FORM RCEP とは、第三者認証制度に基づいて使用される所定の証明書を指します。これは、すべての宛先に対する唯一の発信元証明ルートとして記述されるべきではありません。
出荷前に、輸出者、生産者、輸入者は、どの原産地証明方法が受け入れられるか、誰が作成または発行できるか、どのような裏付け記録を保持する必要があるかを確認する必要があります。製品の説明、申告された HS コード、原産地基準、請求書の詳細、およびサポートする原産地記録は、該当する要件と一致している必要があります。ある経済圏の段階的な手続きについて、日本の税関は RCEP特恵関税ガイドただし、その特定の申請手順は日本への輸入に適用されます。

どのレーンにメリットがあるか
RCEPの関税措置は、地域全体を対象とするのではなく、貿易レーンごとに評価される必要がある。中国から RCEP 参加国に輸出される猫砂の場合、輸入者は製品の分類と関連する年に関する仕向地の関税表を確認し、貨物が該当する原産地および原産地証明の要件を満たしていることを確認する必要があります。関税削減額を見積もる前に、RCEP レートを該当する MFN レートと比較します。 RCEP 率はゼロまたはプラスになる可能性があり、スケジュールを確認せずに削減を想定すべきではありません。
中国からASEANへ
中国から ASEAN 加盟国に出荷される猫砂の場合は、製品の確認された関税分類と関連する年について、仕向国の RCEP 関税表を確認してください。次に、該当する製品固有の原産地規則と仕向地の原産地証明手順を確認します。 ASEAN のすべての目的地に同じレートまたは原産地テストが適用されると想定しないでください。
中国から日本、韓国、オーストラリア、ニュージーランドまで
中国から日本、韓国、オーストラリア、ニュージーランドへの発送の場合は、共通の地域料金を想定するのではなく、各目的地独自の RCEP 料金表を確認してください。関税削減額を見積もる前に、適用されるタリフライン、該当年の税率、製品固有の原産地規則、および受け入れられている原産地証明方法を確認してください。
他のレーンとオリジンシナリオ
別の自由貿易協定も適用される可能性がある場合は、優先順位を選択する前に、その関税表および原産地規則を RCEP に基づくものと比較してください。輸入者と輸出者は、請求された特定の協定に基づいて資格を確立し、その原産地証明および輸入手順に従わなければなりません。非原産のインプットは、製品を自動的に不適格または適格とするものとみなすのではなく、選択した契約のルールに照らして検討する必要があります。
| レーン | 代表的なメリット | 何を確認するか |
|---|---|---|
| 中国からASEANへ | 料金は目的地のRCEPスケジュールと貨物の適格性によって異なります | HS 小見出し、適用される原産地規則、原産地証明 |
| 中国から日本、韓国、オーストラリア、ニュージーランドへ | 各エコノミーのスケジュールごとの優遇料金 | 目的地料金表、原産地証明 |
| ASEAN発祥の他のRCEP締約国へ | RCEP またはその他の該当する契約を使用する場合があります | 適用される契約を比較し、原産地の適格性を確認し、必要な原産地証明を使用します。 |
クリーンな請求のための書類チェックリスト
商品が国境に到着する前に以下のものを組み立て、各商品が他の商品と一致するようにしてください。
- 商用請求書と梱包リスト
- 船荷証券または航空運送状
- 該当する RCEP 原産地証明 (FORM RCEP または承認された原産地宣言など)
- 分類をサポートする製品仕様および構成明細書
- 利用可能な場合または必要な場合、HS 分類に関するアドバイスまたは税関決定
- 部品表、サプライヤーの原産地宣言、および原産地基準を裏付ける生産記録
- 分析証明書 (COA) (製品仕様に関連する場合、または購入者または当局から要求された場合)
出荷前に、製品の説明、申告された関税コード、請求額、原産地基準、および原産地証明の詳細を照合してください。税関が確認を要求した場合に備えて、裏付けとなる材料と製造記録を保管しておいてください。書類の不足、申告の不一致、分類の誤り、または該当する原産地規則を満たしていない場合は、すべて優遇措置が受けられなかったり、追加の税関審査につながる可能性があります。

避けるべきよくある請求の間違い
- 1 つの HS コードがすべての子に適合すると仮定します。分類は構成に続きます。
- 許容できる原産地証明なしで、または請求書と矛盾する文書を使用して発送した場合。
- 非起源物質が存在する場合、起源評価をスキップします。
- 仕向地の料金表を確認せずに関税率を見積もる。
- 特恵を関税要素ではなく、陸揚げコストの確実性として扱う。
- 分類を裏付けるために「低粉塵」などのマーケティング上の宣伝文句に依存する。
猫砂メーカーが原産地検証のために提供できるもの
中国から猫砂を調達している輸入業者の場合、メーカーは製品仕様、配合または成分情報、関連する製造詳細、および特定の SKU の入手可能なサプライヤー記録を提供することでレビューをサポートできます。豆腐、ベントナイト、パイン、および混合リターについては、製品範囲全体に対する 1 つの一般的な説明に依存するのではなく、製品固有の記録を保持してください。
これらの資料は、輸入業者、通関業者、またはコンプライアンス チームが関税分類と該当する RCEP 原産地規則を評価するのに役立ちます。それら自体は、原産地としての地位や優遇措置を保証するものではありません。最終的な評価は、関連する製品固有の規則、輸入国の手順、および請求に必要な証拠に従わなければなりません。
補完的な読書
RCEP の処理は分類および宛先ルールと相互作用するため、このガイドを適切なリファレンスと組み合わせることでエラーを防ぐことができます。特に植物ベースの製品については、当社の植物ベースの猫砂料金ガイドでその材料ファミリーを詳しく取り上げています。猫砂の HS コード ガイドでは、小見出しがどのように割り当てられるかを説明しており、市場概要別の広範な猫砂の輸入関税は目的地全体の税率をマッピングしています。エンドツーエンドの輸入コンプライアンスについては、猫砂輸出コンプライアンス ガイドをご覧ください。
結論
RCEP の猫砂関税の優先順位は、仕向地の関税約定、正しい HS 分類、該当する製品固有の原産地規則の遵守、および許容される原産地証明によって異なります。 RVC 40% は、管理規則でそのしきい値が指定されている場合に関連しますが、すべての猫砂配合に対する普遍的な要件ではありません。輸入者は出荷前に現在の関税表と原産地手順を確認し、サプライヤーと調整して一貫した製品、材料、原産地記録を取得する必要があります。
よくある質問
RCEP は 15 の加盟国をカバーしていますが、加盟国ごとに優遇率が自動的に適用されるわけではありません。適格性は、製品の HS 分類、仕向地の関税表、適用される原産地規則および原産地証明手順の遵守によって決まります。好みに頼る前に、目的地の具体的な料金と要件を確認してください。
HS 分類は、製品の実際の組成、加工、輸入国の名称に従います。ベントナイト砂は HS 2508.10 に該当する可能性があり、植物ベースの砂はデフォルトで HS 1404.90 が割り当てられるのではなく、その材料と加工に基づいて評価され、混合製剤は事実に基づいて分類されます。製品仕様と成分リストを入手し、料金を見積もる前に目的地の税関当局または拘束力のある裁定に小見出しを確認してください。
適用される RCEP 製品固有のルールは、製品の HS 分類によって異なります。地域の値の内容のしきい値、料金分類の変更、または別の許可された基準を指定する場合があります。付属書 3A で宣言された小見出しの規則を確認し、遵守を証明するために必要な記録を保管してください。
原産地証明は、仕向地の認証システムに応じて、輸出国の認定機関が発行した証明書、または適格な原産地宣言である場合があります。 FORM RCEP は、第三者認証ルートに基づく所定の証明書です。それがすべての目的地への唯一のルートではありません。輸入国がどの方法を受け入れているか、誰がそれを作成または発行できるかを確認します。
目的地の国の RCEP 料金表を確認してください。これには、特定の HS 小見出しと移行年に適用される料金が示されています。料金は各経済圏のコミットメントカレンダーに基づいて段階的に設定されるため、固定パーセンテージを想定するのではなく、出荷ごとの現在の料金を確認してください。
いいえ。適用される RCEP レートは、仕向地の料金表、製品の料金分類、および関連する年によって異なります。これはゼロまたはプラスの税率であり、MFN 税率と比較した免税額は、適用される 2 つの税率から計算する必要があります。輸入者は、特恵を受けるために原産地および請求項の要件も満たさなければなりません。