

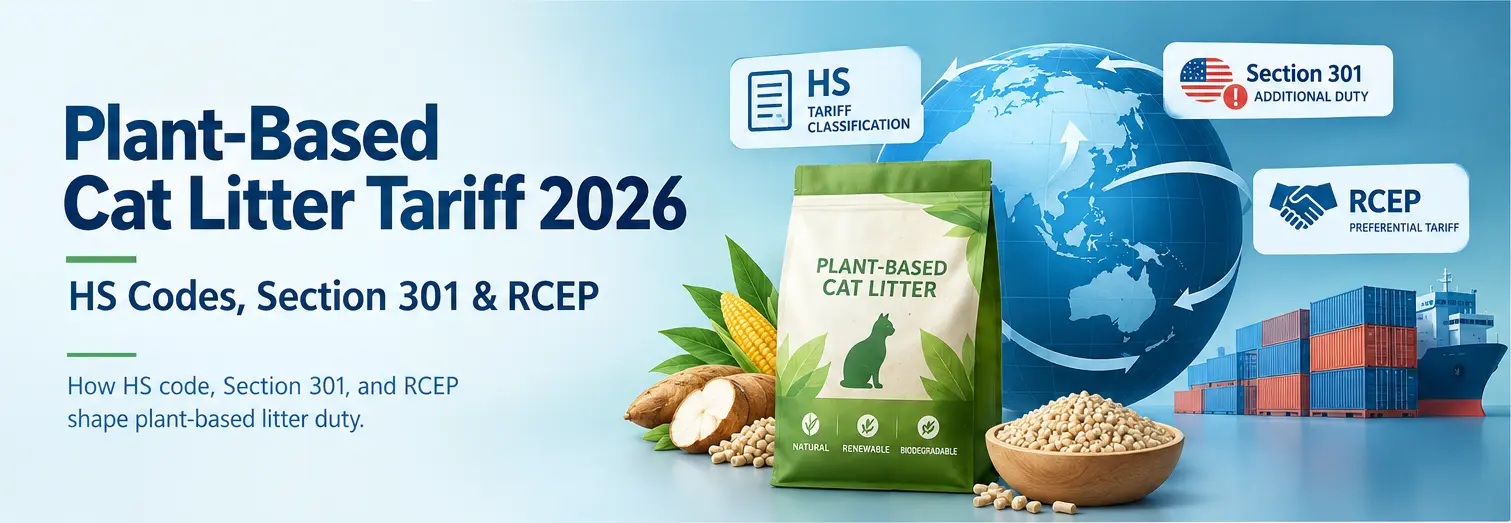
植物ベースの猫砂(豆腐、木材、紙、キャッサバ、コーンスターチ配合物を含む)には、共通の関税分類がありません。 B2B の購入者および輸出者にとって重要な問題は、どの HS または HTS コードが実際の構成に適用されるか、米国第 301 条などの追加関税が適用されるかどうか、および製品が適用される貿易協定に基づく優遇措置を受ける資格があるかどうかです。このガイドは、分類、義務、原産地チェックのための 2026 年の枠組みを提供します。正確な扱いについては、仕向国、製品構成、出荷日を確認する必要があります。
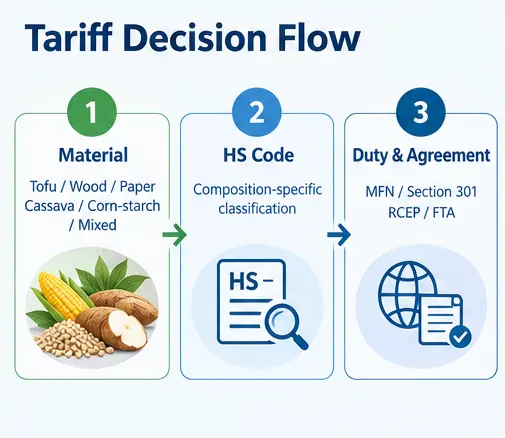
材質によるHS分類
関税分類は、マーケティング用語の「植物由来」ではなく、製品の実際の組成と製造プロセスから始まります。豆腐、木材、紙、キャッサバ、コーンスターチ、および混合敷料は、基材、加工、添加物、および輸入国の関税スケジュールに応じて、さまざまな HS または国内関税の小見出しに該当する可能性があります。 HS 1404.90 は特定の野菜製品の配合に関連する場合がありますが、木材、紙、化学薬品、またはその他の分類は他の配合に適用される場合があります。混合または添加剤を含む製品も、HS 3824.99 への自動割り当てではなく、製品固有のレビューが必要です。購入者は、陸揚げコストの計算に関税を使用する前に、該当する国内関税分類を取得する必要があります。
| 材料 | 代表的な分類 | 職務上の待遇 | 購入者のアクション |
|---|---|---|---|
| 粘土/ベントナイト | 製品固有。例えばベントナイト用 US HTS 2508.10 | 現在の料金体系を確認する | 鉱物組成と該当する国内関税分類を確認する |
| シリカゲル | 多くの場合、HS 2811.22 内にあります | 現在の料金体系を確認する | 製品固有の分類を確認する |
| 植物ベースの製剤 | 組成固有の | 分類と義務は素材と目的地によって異なります | 実際の配合、加工、添加物、国内料金表を確認する |
| 混合・添加剤配合 | 組成固有の | 分類と義務は処方によって異なります | 料金分類のレビューなしに HS 3824.99 を想定しないでください |
データ範囲: 粘土およびベントナイト砂は比較点としてのみ含まれています。適用される料金体系は基材、加工、添加剤、仕向地市場によって変わる可能性があるため、植物由来のリターには製品固有の分類が必要です。したがって、関税は一般的な「植物由来」のカテゴリーから推測するのではなく、最終的な国内タリフラインに照らして検証されるべきである。
植物由来のリターに対するMFN関税率
比較のために、ベントナイトおよびその他の粘土製品は、製品および仕向地に応じて異なるタリフラインに該当する場合があります。米国ではベントナイトは HTS の枠組みに基づいて分類されていますが、欧州連合では CN/TARIC システムが適用されています。植物ベースの猫砂や混合猫猫も組成に特有のものであるため、適用される関税は正確な国の料金体系と照らし合わせて確認する必要があります。日本、韓国、オーストラリア、その他の RCEP 市場では、製品が適用される関税と原産地要件を満たしている場合、優遇料金が利用できる場合があります。購入者は、正確な製品と出荷日については、仕向国の現在の料金表と特恵プログラムを確認する必要があります。
第 301 条 中国原産のリスク
中国原産の猫砂に対する米国の関税問題の主要な問題は、その製品の特定の HTS 小見出しが有効な第 301 条の措置の対象となるかどうかである。セクション 301 の扱いは、該当する HTS 小見出しレベルで決定されるため、中国原産の製品が単に猫砂または植物ベースであるという理由だけで同じ追加関税が課せられると想定すべきではありません。輸入者と輸出者は、米国陸揚げコストを計算する前に、現在の USTR 第 301 条の製品検索と出荷日に該当する HTS 規定を確認する必要があります。
RCEPと中国・ASEAN自由貿易圏
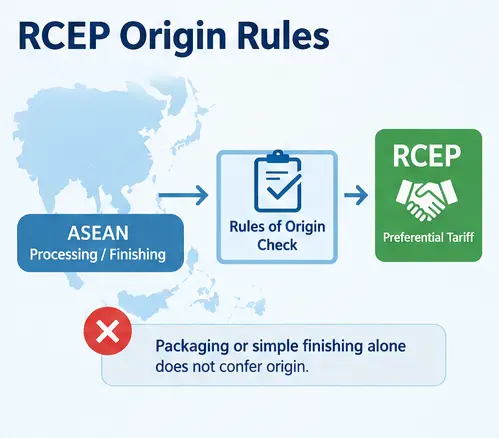
RCEP と中国と ASEAN の貿易枠組みは、特恵関税の機会を生み出す可能性がありますが、ASEAN の仕上げまたは梱包作業によって原産国が自動的に変更されるわけではありません。 RCEP 規則では、パッケージングやその他の最小限の操作だけでは、原産地ステータスを付与するには不十分です。 RCEP 加盟国で生産された植物由来のごみは、適用される原産品および製品固有の規則を満たさなければなりません。この規則は、使用される材料、関税分類、適格処理によって異なります。したがって、バイヤーは、特定の HS 見出しまたは加工場所が自動的に優先レートを生成すると仮定するのではなく、最終配合物に適用される優先スケジュールと原産地要件を確認する必要があります。
フラッシャブルおよび生分解性に関するクレームへの準拠
関税以外にも、輸出業者は「水洗可能」や「生分解性」などの環境および製品性能に関する主張を個別に検討する必要があります。オーストラリアでは、環境および持続可能性に関する主張は正確であり、オーストラリア消費者法に基づく合理的な根拠によって裏付けられている必要があります。 ACCCは、企業が消費者に対して行う表明を実証する必要性を含む、環境および持続可能性に関する主張に関するガイダンスを発行しました。要件は市場や表示によって異なるため、輸出業者は、包装やマーケティング資料にそのような表示を使用する前に、適用される現地規則を確認し、関連する試験証拠を保持する必要があります。
調達の影響
購入者にとっての実際的な順序は、植物ベースの見積もりを比較する前に HS 分類と関税を確認し、次に原産国の適格性、優遇措置、文書、および実証が必要な製品の主張を評価することです。ペットホライゾン用品 豆腐猫砂 と 混合猫砂は 一方、キャッサバやその他のデンプンベースの変種は、ここでは比較製品カテゴリーとして説明されています。の 猫砂料金ガイド HS 分類と義務チェックに関するより広範なリファレンスを提供します。
リスクと制約
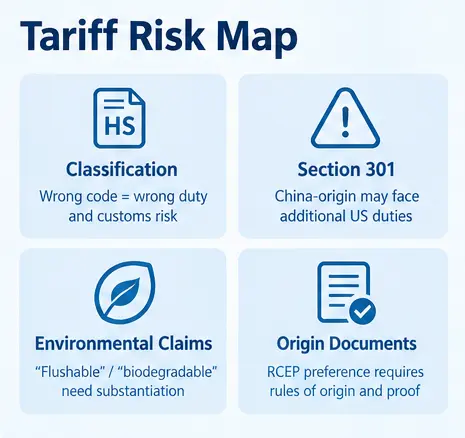
- 誤分類: 「プラントベース」はHSの複数の章にまたがります。コードが間違っていると、間違った関税や関税のリスクが生じます。
- セクション 301 の暴露: 該当する HTS 小見出しが適用される場合、中国原産の商品には追加の米国関税が課される可能性があります。出荷日の現在の扱いを確認してください。
- 環境に関する主張: 「水に流せる」および「生分解性」という主張は、目的地市場に適した証拠によって裏付けられる必要があります。裏付けのない主張は、消費者法、表示、是正措置、執行のリスクを引き起こす可能性があります。
- 元のドキュメント: RCEP 特恵では、製品が該当する原産地規則および輸入国の認証または原産地証明の要件を満たすことが求められます。証拠が欠落しているか不正確であると、優遇措置が受けられない可能性があります。
結論
2026 年の植物ベースの猫砂の関税は、製品の実際の構成、関税分類、原産国、仕向地市場、適用される貿易協定によって異なります。広範な「植物ベース」のマーケティング カテゴリとは異なり、関連する HS または HTS コードは配合および製造プロセスから確立する必要があります。米国に輸入される中国原産の商品については、該当する HTS 小見出しレベルで第 301 条の適用をチェックする必要があります。 RCEPおよびその他の特恵協定は、製品が関連関税および原産地規則の要件を満たしている場合に関税を軽減する可能性がありますが、簡易包装または仕上げでは原産地が自動的に変更されるわけではありません。買い手は、見積書を使用して水揚げコストや委託量を計算する前に、分類、関税、原産地適格性、文書、および環境主張を確認する必要があります。
よくある質問
すべての植物ベースの猫砂を対象とする単一の HS コードはありません。豆腐、木材、紙、キャッサバ、コーンスターチ、および混合製剤は、その組成、加工、添加物、輸入国の関税スケジュールに応じて異なる分類がされる場合があります。 HS 1404.90 は一部の野菜製品の配合に適用される場合がありますが、最終製品については正確な関税ラインを確認する必要があります。
すべての植物ベースの猫砂に単一の関税率はありません。適用される料金は、国内関税分類、仕向国、原産地、および優遇または追加の関税措置によって異なります。米国では、該当する HTS 小見出しが適用される場合、中国原産の商品も第 301 条の関税の対象となる場合があります。購入者は、現在のタリフラインと、特定の製品および出荷日に対する追加措置を確認する必要があります。
セクション 301 の扱いは、該当する HTS 小見出しレベルで決定されるため、中国原産の製品が単に猫砂または植物ベースであるという理由だけで同じ追加関税が課せられると想定すべきではありません。特定の小見出しと出荷日については、現在の USTR リストを確認してください。
RCEP は対象となる商品に対して関税上の優遇措置を提供できますが、適用される税率は正確なタリフライン、輸入国、輸入年、および関連する原産地規則の遵守状況によって異なります。適用される製品固有の規則が満たされている場合、ASEAN 加工は原産地ステータスに貢献する可能性がありますが、包装や簡単な仕上げだけでは原産地を変更するには十分ではありません。
猫のトイレ砂は浄化槽や廃水システムに損傷を与える可能性があるため、規制当局は水洗性と生分解性の主張を精査しています。オーストラリアでは、ACCC は環境に関する主張が正確であり、合理的な根拠によって裏付けられていることを要求しています。根拠のない主張は、執行や是正措置のリスクを引き起こす可能性があります。
キャッサバと豆腐猫砂はどちらも植物由来の製品ですが、同じ関税分類があると想定すべきではありません。適用されるコードは、実際の基材、加工、添加剤、仕向国の関税スケジュールによって異なります。購入者は、関税基準として「植物ベース」または製品名を使用するのではなく、完成した各製剤を個別に分類する必要があります。
優遇措置には、製品が該当する原産地規則および輸入国の原産地証明または認証要件を満たすことが必要です。必要な証拠が欠落している場合、不正確である場合、または優先主張を裏付けるものではない場合、優先待遇は認められない場合があります。
HSコードとそれに伴う関税を確認し、中国原産に対する第301条の適用を確認し、RCEPまたはFTAの適格性と書類を確認し、水に流せるまたは生分解性の主張が実証されていることを確認してください。これらのチェックを行わずに見積もりを比較すると、陸揚げコストの見積もりが不正確になる危険があります。