

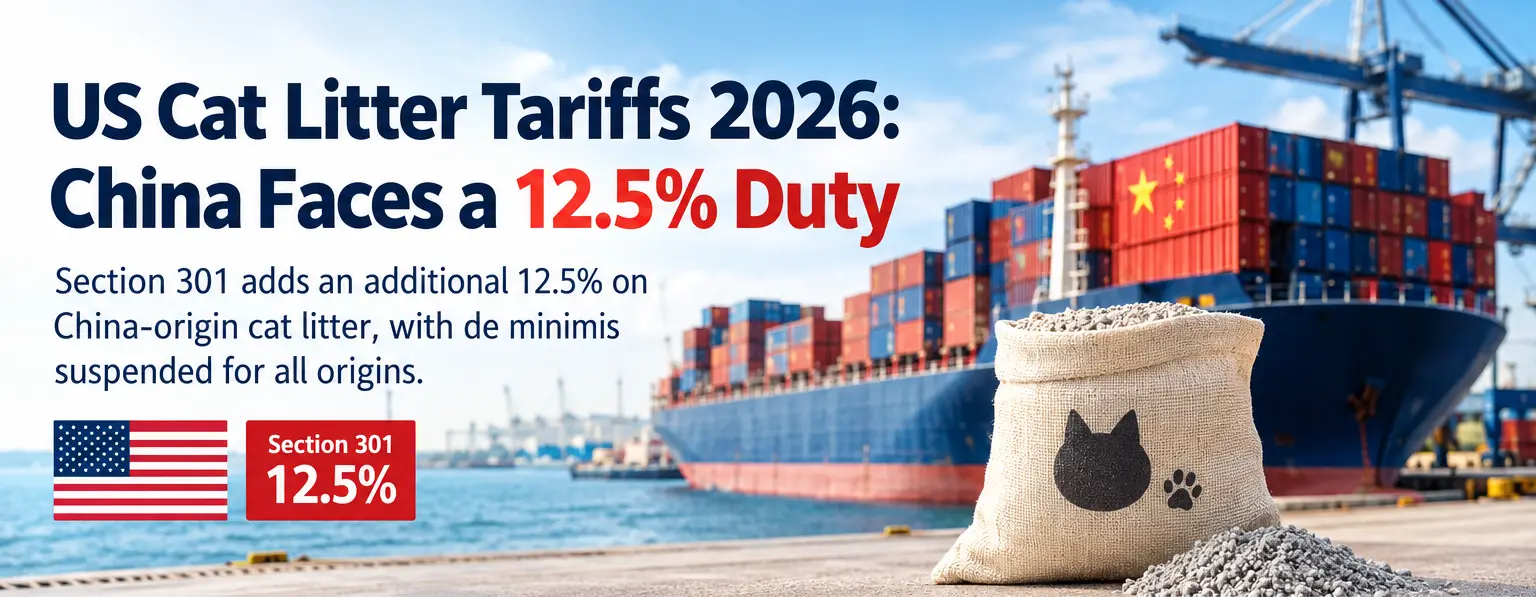
2026年の米国の猫砂関税は、中国からの出荷品に関して大幅に変更された。 2026年7月23日、米国通商代表部は60カ国を対象とする最終的な第301条措置を発表し、追加関税は一般に2026年7月24日以降に消費のために輸入される対象商品に適用されると発表した。中国原産の商品は、特に免除されない限り、追加の12.5%の第301条関税の対象となる。この関税は、該当する HTS 分類およびその他の輸入料金とともに陸揚げコストの計算に含める必要があります。輸出業者は当社の製品を確認する必要があります。 猫砂輸出コンプライアンスガイド 市場のコンテキストに合わせて。
簡単な回答
2026 年 7 月 24 日より、製品固有の免除が適用されない限り、対象となる中国原産の猫砂には通常、追加の 12.5% の第 301 条関税が課されます。基礎となる MFN 率は、正しい HTS 分類によって異なります。少額貨物に対する免税措置は、2025 年 8 月 29 日からすべての国で既に停止されているため、輸入業者は貨物の分類、原産地、金額、入国方法に基づいて適用される関税と手数料を計算する必要があります。
2026 年の米国第 301 条訴訟の対象となるもの
USTRの行動は、上場経済国が強制労働で作られた製品の輸入禁止を課し、執行していないことに対応するものである。そのような禁止を制定した経済では10%の割合が得られました。中国と香港は12.5%の対象となる「その他すべての調査対象国」に含まれる。役人 USTRプレスリリース 料金と製品の免除について詳しく説明します。
MFNフリーHTS条項に基づいて正しく分類され、第301条の免除の対象になっていない中国原産の猫砂製品の場合、通常、第301条の12.5%の関税が、この2026年の措置によって創設された主な追加関税となります。輸入者は、最終的な関税を計算する前に、正確な HTS 分類、原産国、適用される免除を確認する必要があります。
購入者はこれを当社と調整する必要があります 猫砂のHSコードリファレンス 陸揚げコストを計算するとき。
猫砂に対する義務の適用方法
HTS の分類と MFN の扱い
猫砂には、その小売名または使用目的のみに基づく単一の HTS 分類はありません。たとえば、ベントナイトは HTS 2508.10.00 に登録されていますが、他の粘土は HTS 2508.40.01 に登録されており、該当する HTS スケジュールでは一般的な MFN レートは無料です。植物ベースの敷料と混合材料の敷料は、異なる分類が必要になる場合があります。セクション 301 の関税は製品の HTS 分類と原産国に関連付けられているため、輸入業者は総陸揚げコストを計算する前に正しいコードを確認する必要があります。
デミニミスサスペンション
すべての国からの適格な低額貨物に対する免税措置は 2025 年 8 月 29 日より一時停止されたため、少額のダイレクトメールやサンプル貨物は適用される関税、税金、手数料から自動的に免除されなくなりました。中国原産の猫砂の場合、輸入者は、HTS 分類、原産地、および適用される免除に基づいて、その貨物が 12.5% の第 301 条関税の対象となるかどうかを個別に判断する必要があります。
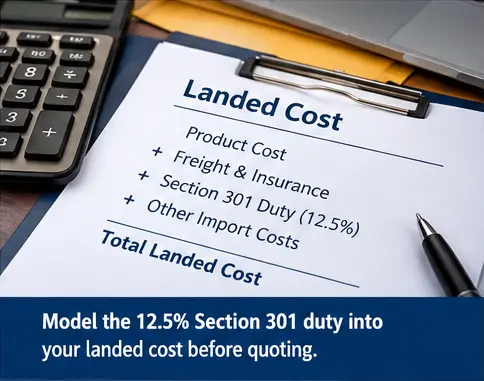
2026 年の関税後の陸揚げコストの計算
中国発の注文の単純な計画モデル:
- 商業取引額およびその他の関税評価に関連する金額。
- 国際貨物、保険、仲介、港湾、および貨物に適用されるその他の物流コスト。
- 製品が対象であり免除されない場合、該当する関税額に基づいて第 301 条の関税が 12.5% 計算されます。
- 適用される追加の連邦、州、地方、取り扱い、保管、仲介、およびラストマイルの費用。
実際の入国の場合、輸入業者または通関業者は、FOB と運賃を普遍的な計算式として扱うのではなく、現行の CBP 規則に基づいて関税額と適用される関税の扱いを決定する必要があります。私たちのを使用してください 猫砂料金ガイド より広範なエントリーチェックリストについては、
輸出業者と輸入業者のオプション
バイヤー管理の関税によるFOB
米国の買い手が登録輸入者として輸入通関を手配し、適用される関税を支払う間、中国の工場はFOBを見積もることができます。売買契約では、第 301 条関税の経済コストを当事者間で配分することができますが、インコタームズ自体が記録輸入者の関税義務を CBP に変更するものではありません。
第三国または代替調達
一部のバイヤーは、米国の異なる関税措置の対象となる国からの調達を評価する場合があります。ただし、中国原産の商品を第三国経由でルーティングするだけでは、通常、原産国は変更されません。代替調達戦略は、適用される米国原産地規則に基づく適格生産または大幅な変更に基づいて行われ、その結果得られる原産地が税関のために文書化される必要があります。
関税引き上げ条項
OEM と販売代理店の契約には、関税負担者を明記し、将来のレート変更によってマージンが消失しないように価格調整メカニズムを含める必要があります。
プライベート ラベルおよび OEM に関するコンプライアンスに関する注意事項
USMCA の優遇措置は、特定の規則に基づいてカナダまたはメキシコからの適格商品にのみ適用されます。これらは中国発の第 301 条義務を無力化するものではありません。 CBP 入国記録には、正しい HTS と原産国が反映されている必要があります。
結論
US cat litter tariffs in 2026 add a 12.5% Section 301 duty to covered China-origin goods unless an applicable exemption applies, while duty-free de minimis treatment is no longer generally available. Exporters and importers should verify the HTS classification and origin, model the additional duty using the applicable customs value, and define tariff responsibility in OEM and distribution contracts.関税を総陸揚げコストの固定パーセンテージとして扱うのではなく、適用される 2026 年の関税をすべての米国の見積もりに含めるよう計画します。
よくある質問
対象となる中国原産の商品は、商品固有の免除が適用されない限り、通常、2026 年 7 月 24 日から追加の 12.5% の第 301 条関税の対象となります。基礎となる MFN 率は、正しい HTS 分類に依存します。たとえば、ベントナイトは HTS 2508.10.00 に登録され、その他の粘土は HTS 2508.40.01 に登録され、一般的な MFN レートはフリーです。植物ベースの猫砂には別の分類が必要な場合があります。
USTRは2026年7月23日に最終的な第301条の措置を発表した。追加関税は一般に、公式通知に指定されている移行規則と製品の免除を条件として、2026年7月24日東部時間午前12時01分以降に消費のために入国された、または消費のために倉庫から引き出された対象商品に適用される。
すべての国からの適格な低額貨物に対する免税措置は、特定の例外を除き、2025 年 8 月 29 日以降一時停止されています。したがって、中国原産の猫砂には以前の包括的非最小限免除は適用されませんが、適用される関税と料金は依然として製品の分類、原産地、価格、入国方法、および適用される免除によって異なります。
いいえ。USMCA の優遇措置は、特定の規則に基づいて適格なカナダおよびメキシコの商品を対象とし、中国発の第 301 条の関税を相殺するものではありません。
すべての猫砂に対応する単一の HTS コードはありません。たとえば、ベントナイトは HTS 2508.10.00 に登録されていますが、他の粘土は HTS 2508.40.01 に登録されています。植物ベース、混合材料、およびその他の配合物は、異なる規定に該当する場合があります。輸入者は、関税計算に分類を使用する前に、CBP または通関業者に分類を確認する必要があります。
原産国の規則により、単純な積み替えは禁止されています。実質的な変換または適格な生産は原産地を変更することができますが、CBP 基準を満たしている必要があります。
米国の登録輸入者は入国時にそれを支払いますが、契約はインコタームズと関税条項を通じてリスクを割り当てることができます。
はい。関税負担者を指定する関税引き上げ条項は、税率が変更された場合に双方を保護します。